Grundstück
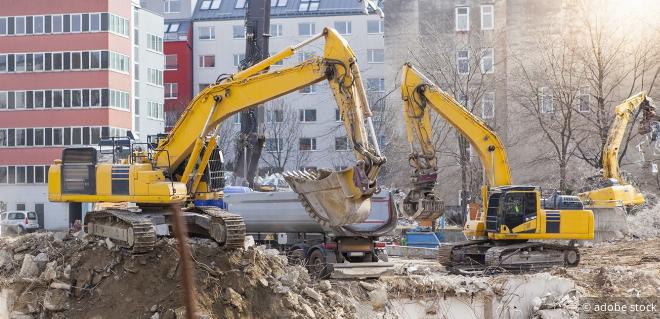
Abzugsfähige Werbungskosten bei Gebäudeabriss
Soweit die Anschaffung eines Altgebäudes und dessen Abbruch im Zusammenhang mit der Erzielung steuerlich relevanter Einkünfte steht, stellen die verlorenen Aufwendungen für das Altgebäude Werbungskosten dar.

Vorsteuerabzugsverbot für Luxusimmobilien
Für nach dem 31.12.2025 erworbene, besonders repräsentative Immobilien, entfällt die Umsatzsteuerpflicht aus der Vermietung, aber auch der Vorsteuerabzug.
Wahlmöglichkeit bei Abschreibung von Grundstücken
2026 sind bei der Vermietung von Grundstücken Wahlrechte beim Ansatz der Abschreibungsbasis vorgesehen, die sich langfristig auch auf Veräußerungen auswirken können.
Auswirkungen einer späteren Umsatzsteuer-Option
Eine Option, die sich ausschließlich auf den über die Anzahlung hinausgehenden Vermietungsumsatz beschränkt, ist aufgrund der Unteilbarkeit der Umsätze laut Bundesfinanzgericht (BFG) nicht möglich.
Betrugsbekämpfungsgesetz 2025
Die Bundesregierung möchte mit dem Betrugsbekämpfungsgesetz weitere Reformen im Bereich der Betrugsbekämpfung umsetzen.
