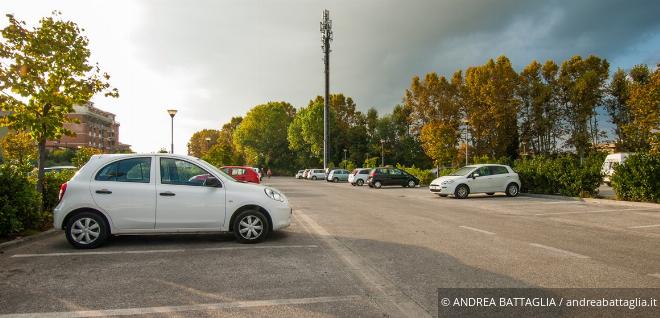
Das Bundesfinanzgericht (BFG) hat klargestellt, dass für die kostenlose Zurverfügungstellung eines Parkplatzes an einen Arbeitnehmer, der ein gültiges Parkpickerl besitzt, kein Sachbezug anzusetzen ist.
Das Bundesfinanzgericht entschied gegen das Finanzamt. Es liegt kein geldwerter Vorteil vor, wenn der Arbeitnehmer, der ein gültiges Parkpickerl besitzt, auch ohne Firmenparkplatz kostenlos parken kann. Der Steuervorteil muss objektiv messbar sein, sodass dem Empfänger ein geldwerter Vorteil zukommt. Außerdem muss der Vorteil einen finanziellen Nutzen darstellen. Die reine Bequemlichkeit, wie ein schnellerer Arbeitsweg oder keine mühsame Parkplatzsuche, zählen nicht als geldwerter Vorteil im steuerrechtlichen Sinne.
Ein geldwerter Vorteil liegt nur dann vor, wenn der Mitarbeiter sich durch den Parkplatz Kosten erspart, die sonst tatsächlich angefallen wären. Wer aber bereits durch ein Parkpickerl zum „Gratisparken“ berechtigt ist, erspart sich durch den Firmenparkplatz keine zusätzlichen Kosten, sodass auch kein geldwerter Vorteil entsteht.
Es bleibt abzuwarten, ob das Erkenntnis des BFG vom Verwaltungsgerichtshof (VwGH) bestätigt wird.
Fazit
Die kostenlose Zurverfügungstellung eines Parkplatzes an Mitarbeiter, die ein gültiges Parkpickerl besitzen, stellt keinen geldwerten Vorteil dar, daher liegt auch kein steuerpflichtiger Sachbezug vor. Entscheidend ist dabei, dass die Mitarbeiter sich durch den kostenlosen Parkplatz keine zusätzlichen Kosten ersparen, da sie ohnehin gratis parken können.